

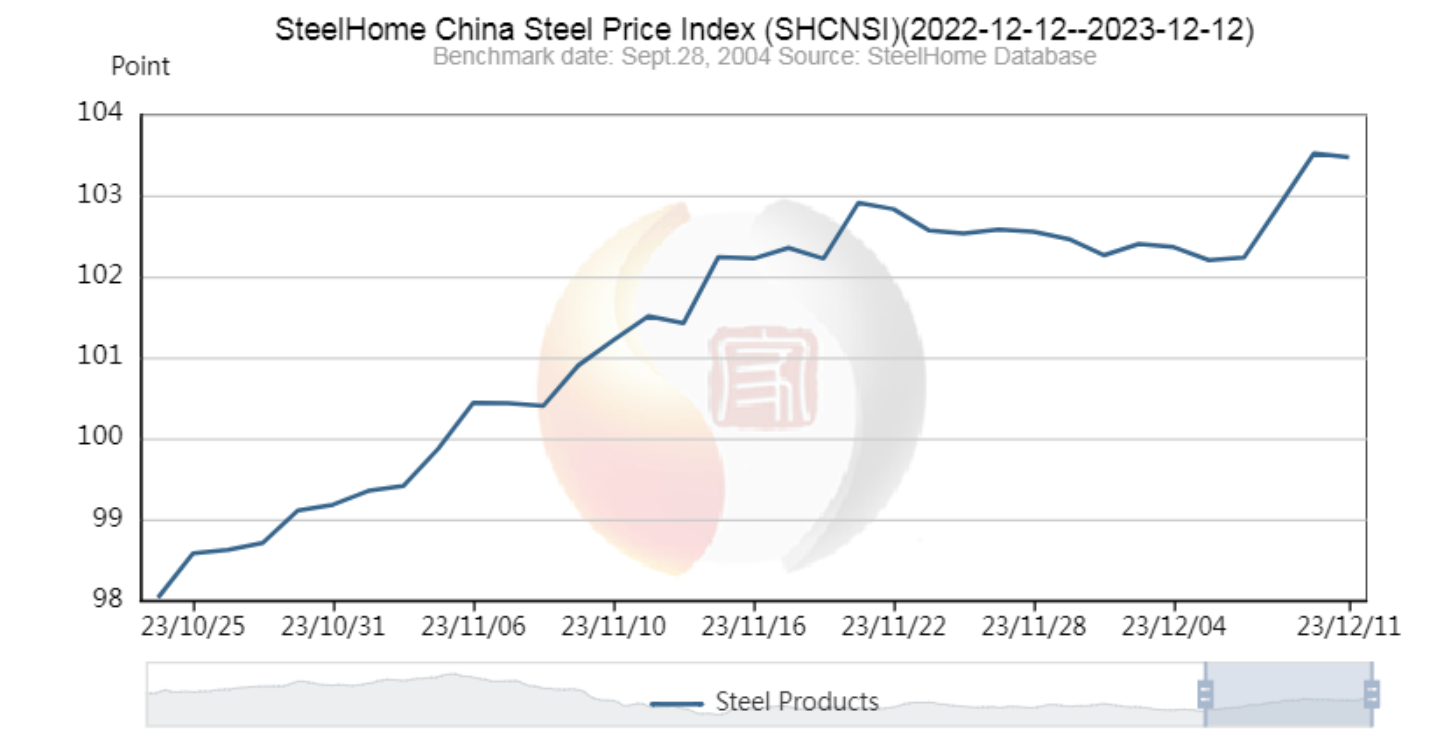
 現在の鉄鋼市場は、緩やかではあるものの着実な回復を見せている。世界の鉄鋼需要は今後1年間で再び増加すると予測されているが、高金利やその他の国際情勢、そしてミシガン州デトロイトにおける米国自動車労働者のストライキなどが、需要と価格の変動に影響を与え続け、鉄鋼業界の将来を左右する要因となっている。
鉄鋼業界は、世界経済を測る上で欠かせない指標である。近年の米国における景気後退、高インフレ率、そして国内外のサプライチェーン問題は、鉄鋼市場の動向に大きな影響を与えているが、これらの要因が、2023年までに多くの国で経験してきた鉄鋼需要と成長率の漸進的な改善を阻害する兆候は見られない。
世界鉄鋼協会(worldsteel)は、最新の短期見通し(SRO)報告書で、2023年に2.3%の回復を見せた後、2024年には世界の鉄鋼需要が1.7%増加すると予測している。世界最大の鉄鋼生産国である中国では減速が見込まれるものの、世界のほとんどの地域では鉄鋼需要の増加が見込まれている。また、国際ステンレス鋼フォーラム(worldstainless)は、2024年の世界のステンレス鋼消費量が3.6%増加すると予測している。
米国では、パンデミック後の経済回復が一段落し、製造業の活動は鈍化しているものの、公共インフラやエネルギー生産などの分野では成長が続くと見込まれている。米国の鉄鋼使用量は2022年に2.6%減少した後、2023年には1.3%回復し、2024年まで再び2.5%増加すると予想されている。
しかし、今年後半から2024年にかけて鉄鋼業界に大きな影響を与える可能性のある予期せぬ要因の一つは、全米自動車労働組合(UAW)と「ビッグスリー」と呼ばれる自動車メーカー(フォード、ゼネラルモーターズ、ステランティス)との間で続いている労働争議である。
ストライキが長引けば長引くほど、自動車の生産台数は減少し、鉄鋼需要も減少する。米国鉄鋼協会によると、平均的な自動車の構成部品の半分以上は鉄鋼で、米国内の鉄鋼出荷量の約15%が自動車産業向けである。溶融亜鉛めっき鋼板や圧延鋼板の需要減少、そして自動車製造における鉄スクラップの減少は、市場価格に大きな変動をもたらす可能性がある。
自動車製造から発生する鉄くずの量が非常に多いため、ストライキによる鉄鋼生産と需要の減少は、鉄くず価格の急騰を引き起こす可能性がある。一方、市場に残る数千トンもの未使用製品が鉄鋼価格の下落につながる。EUROMATELの最近の報告によると、熱延鋼板と溶融亜鉛めっき鋼板の価格は、全米自動車労働組合(UAW)のストライキに先立つ数週間で下落し始め、2023年1月初旬以来の最低水準に達した。
WorldsteelのSROによると、米国の乗用車および小型車の販売台数は2023年に8%回復し、2024年にはさらに7%増加すると予測されている。しかし、今回のストライキが販売、生産、ひいては鉄鋼需要にどれほど深刻な影響を与えるかは不明である。
投稿日時:2023年12月12日
