

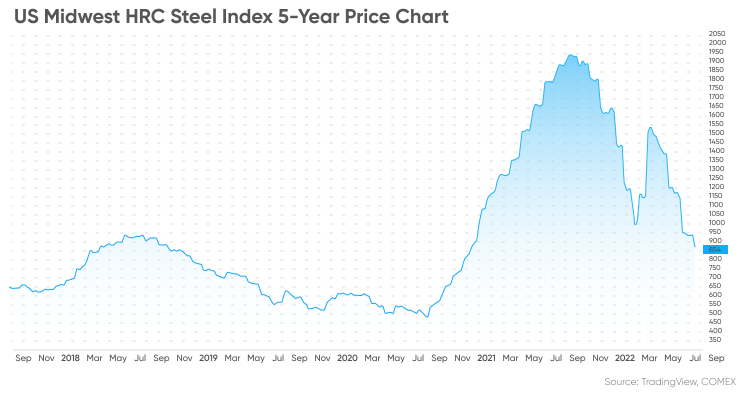
2022年9月9日現在、米国の鉄鋼価格は長期にわたる下落傾向が続いている。鉄鋼先物価格は年初の1,500ドル近辺から9月初旬には810ドル前後まで下落し、年初来で40%以上下落している。
3月下旬以降、インフレの急激な上昇、中国の一部地域における新型コロナウイルス感染症によるロックダウン、そしてロシアとウクライナの紛争といった要因が重なり、2022年と2023年の需要見通しの不確実性が高まったため、世界市場は弱体化している。
米国中西部国内熱延鋼板(HRC)(CRU)連続先物契約年初来43.21%下落し、9月8日の終値は812ドルだった。
3月中旬、ロシアとウクライナにおける鉄鋼生産量と輸出量に対する供給懸念が市場を支え、熱延鋼板(HRC)価格は数カ月ぶりの高値をつけた。
しかし、4月初旬に上海で厳格なロックダウンが実施されて以来、市場心理は悪化し、その後数週間で株価は急落した。中国の金融中心地である上海は、6月1日に2カ月間のロックダウンを正式に解除し、6月29日にはさらなる制限措置を緩和した。
中国経済の回復は7月に勢いを増し、国内各地で散発的な新型コロナウイルス感染が発生しているにもかかわらず、景況感の改善と事業活動の活発化が見られた。
鉄鋼商品の価格とその見通しについてもっと詳しく知りたいですか?この記事では、市場に影響を与える最新ニュースと、アナリストによる鉄鋼価格の予測をご紹介します。
地政学的不安定性が鉄鋼市場の不確実性を高める
2021年、米国の熱延鋼板(HRC)価格は年間を通して上昇傾向を示し、9月3日には過去最高値の1,725ドルを記録したが、第4四半期には下落に転じた。
米国の熱延鋼板(HRC)価格は、2022年初頭から変動が激しい。CMEの鉄鋼価格データによると、2022年8月限の先物価格は年初に1ショートトン当たり1,040ドルで始まり、1月27日には894ドルまで下落したが、2月25日(ロシアがウクライナに侵攻した翌日)には1,010ドルを超えて回復した。
鉄鋼供給の混乱への懸念から、3月10日には1ショートトン当たり1,635ドルまで価格が上昇した。しかし、世界最大の鉄鋼消費国である中国でのロックダウンにより需要が低迷したことを受け、市場は弱気相場に転じた。
業界を代表する団体である世界鉄鋼協会(WSA)は、2022年と2023年の短期見通し(SRO)の中で次のように述べている。
INGのアナリスト、モーリス・ヴァン・サンテ氏は、9月初旬に発表したEU建設業界に関する記事の中で、中国だけでなく世界的に需要が減少するとの見通しが、金属価格に下方圧力をかけていると指摘した。
投稿日時:2022年9月14日
